Вы когда-нибудь задумывались, почему многие люди годами копят деньги на квартиру, а потом понимают, что инфляция съела половину их сбережений? Или почему сосед, взявший кредит под 8%, уже получает пассивный доход, пока вы продолжаете платить за чужую аренду? В 2026 году рынок недвижимости России - это не просто «купил и забыл». Это сложный математический квест, где каждый процент ставки по кредиту имеет значение. Если вы думаете, что инвестиции в недвижимость через ипотеку всегда приносят прибыль, у меня для вас новости: иногда банковский вклад выгоднее.
Но давайте разберемся без паники. Ипотека - это мощный рычаг. Она позволяет контролировать актив стоимостью в 10 миллионов рублей, имея в кармане всего 2 миллиона. Вопрос лишь в том, как правильно посчитать цифры, чтобы этот рычаг не сломал вам спину. В этой статье мы пройдемся по реальным расчетам, стратегиям и ловушкам, которые ждут инвестора на рынке в текущих экономических условиях.
Почему вообще брать кредит ради инвестиций?
Главная фишка ипотечного инвестирования называется «эффект финансового рычага» или leverage. Представьте, что вы купили квартиру за 10 млн рублей полностью за свои деньги. Через год она подорожала на 5% (это средний рост цен в крупных городах РФ). Ваш заработок - 500 тысяч рублей. Доходность на вложенный капитал - 5%. Неплохо, но скучно. А теперь тот же сценарий с ипотекой. Вы внесли 2 млн рублей (20%), остальное взял банк. Квартира все равно подорожала на 5% (на 500 тыс.). Но эти 500 тысяч прибыли пришли к вашим личным 2 миллионам! Ваша реальная доходность на собственные средства составила 25% (за вычетом процентов банку). Именно эта магия привлекает новичков. Однако есть нюанс: если цена квартиры упадет или не вырастет, убытки также умножатся на размер кредита. Поэтому первый шаг любой стратегии - честный расчет бюджета.
Стратегия №1: Долгосрочная аренда (Cash Flow)
Классика жанра: купить квартиру, сдать ее и жить на ренту. Звучит красиво, но давайте посмотрим на сухие цифры 2024-2026 годов. Средняя ставка аренды в Москве и Санкт-Петербурге составляет около 4-6% годовых от стоимости объекта. А вот ставка по рыночной ипотеке на вторичном жилье сейчас держится в районе 9-11% (льготные программы на новостройки заканчиваются или ужесточаются). Что это значит на практике? Ваши ежемесячные платежи банку будут выше, чем доход от арендаторов. Вы будете доплачивать из своего кармана каждый месяц. Эта разница называется «отрицательный денежный поток». Инвесторы соглашаются на это только в одном случае: если они верят, что стоимость самой квартиры будет расти быстрее, чем они теряют на процентах. Пример расчета:
- Стоимость квартиры: 10 млн руб.
- Первоначальный взнос: 2 млн руб. (20%).
- Ипотека: 8 млн руб. под 10% годовых на 20 лет.
- Ежемесячный платеж: ~77 000 руб.
- Доход от аренды: ~40 000 руб. (4.8% годовых).
- Ваш ежемесячный минус: -37 000 руб.
За год вы теряете почти полмиллиона собственных денег. Окупается ли это ростом цены? За последние 10 лет недвижимость в среднем росла на 4-5% в год. При таком раскладе ваша «доплата» за ипотеку часто превышает потенциальный рост капитализации. Вывод: долгосрочная аренда с высокой ставкой ипотеки работает плохо, если только вы не нашли объект с уникальным потенциалом роста.
Стратегия №2: Флип (Покупка на котловане)
Если аренда не приносит мгновенной прибыли, можно сыграть на разнице стадий строительства. Вы покупаете квартиру на этапе котлована или фундамента со скидкой, ждете 2-3 года, пока дом достроят, и продаете готовое жилье. Здесь ипотечный рычаг работает иначе: вы платите проценты только на остаток долга, который постепенно гасится, либо используете рассрочку от застройщика. На ранних этапах строительства дисконт может составлять 20-30% от финальной цены. Даже после вычета процентов по кредиту и налогов, маржа может быть значительно выше, чем при сдаче в аренду. Но тут кроется главный риск 2026 года: ликвидность. Чтобы зафиксировать прибыль, вам нужно найти покупателя. А покупатель сегодня берет ипотеку под те же высокие 17-20% (если льготных программ нет). Кому нужна дорогая квартира в кредит, если можно взять новостройку напрямую? Поэтому флип требует идеального тайминга выхода из сделки.
| Параметр | Долгосрочная аренда | Флип (новостройка) | Банковский депозит |
|---|---|---|---|
| Ожидаемая доходность | 5-7% годовых | 15-25% за цикл (2-3 года) | 14-16% годовых |
| Риск потери капитала | Низкий (актив реальный) | Средний (зависит от спроса) | Минимальный (АСВ) |
| Ликвидность | Низкая (продажа месяцы) | Средняя (нужен покупатель) | Высокая (деньги сразу) |
| Требования к капиталу | Высокие (взнос + ремонт) | Средние (взнос + ожидание) | Любые |
Как считать реальную доходность? Формула успеха
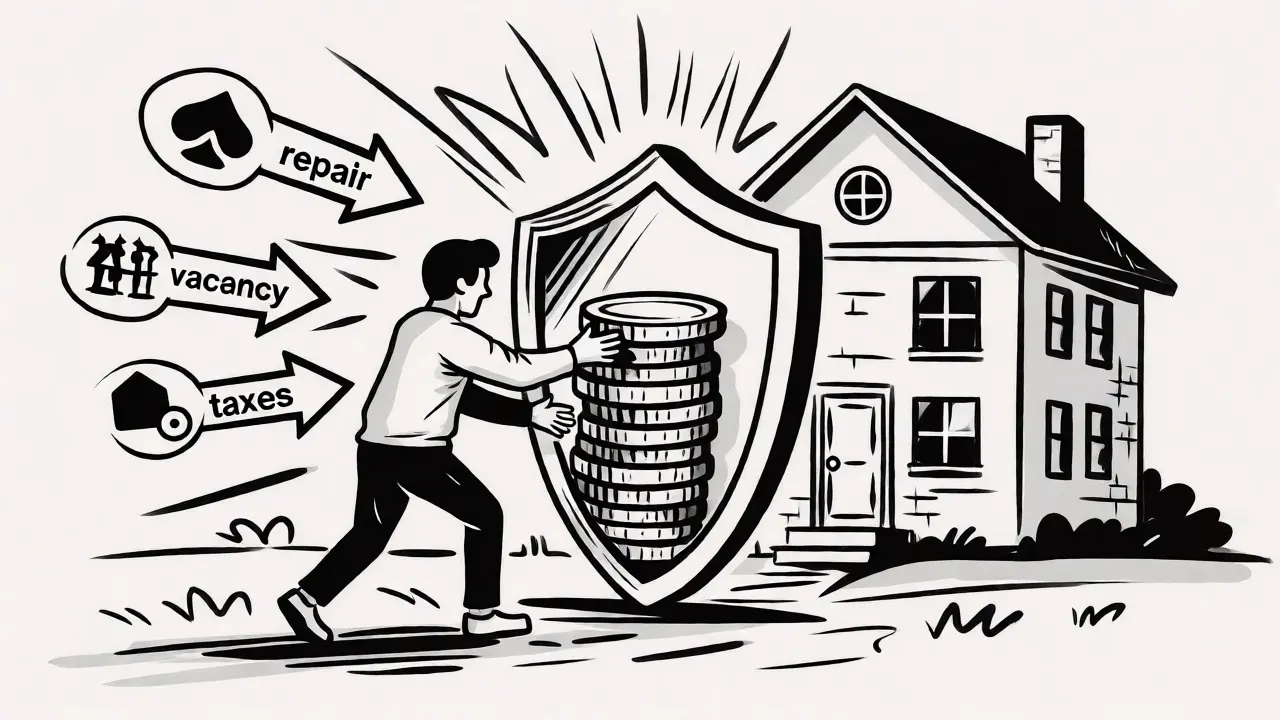
Многие инвесторы считают только цену входа и выхода. Это ошибка. Реальная доходность (ROI) учитывает все скрытые расходы. Вот простая формула, которую стоит держать в голове: Чистая прибыль = (Цена продажи + Сумма полученных арендных платежей) - (Цена покупки + Все проценты по ипотеке + Расходы на ремонт/комиссии/налоги + Потери от простоя). Давайте разберем важный пункт про расходы. Эксперты рекомендуют закладывать минимум 2% от стоимости жилья в год на обслуживание. Сюда входят:
- Коммунальные платежи (часто платит арендатор, но не всегда).
- Налог на имущество и НДФЛ с дохода от аренды (13% или самозанятость 4-6%).
- Ремонт и амортизация (старая мебель, сантехника).
- Управляющая компания или риелтор за поиск жильцов.
Когда ипотека становится невыгодной?
Есть четкий сигнал, когда пора сказать «нет». Это происходит, когда сумма ожидаемого роста цены недвижимости плюс доход от аренды меньше, чем ставка по кредиту. Формула проверки: Ставка аренды + Ожидаемый рост цены > Ставка ипотеки. В реалиях 2026 года: * Ставка аренды: ~5% * Ожидаемый рост: ~4% * Итого доход: 9% * Ставка ипотеки (рыночная): 10-11% 9% < 10%. Математика говорит нам: брать дорогой кредит на обычную квартиру сейчас рискованно. Вы фактически кредитуетесь под 10%, чтобы получить актив, который приносит 9%. Разница в 1% кажется маленькой, но на сумме в 10 млн это потеря 100 тысяч рублей ежегодно, которые вы отдаете банку сверх того, что зарабатываете. Исключение составляют случаи, когда вы можете оформить льготную ипотеку под 6-7% (например, семейная ипотека или IT-ипотека, если условия еще действуют для вашего профиля). Тогда 5% аренды + 4% роста = 9% дохода против 7% расходов. Вот тут начинается настоящая прибыль.
Практические советы для начинающего инвестора
Если вы решили идти в ипотеку, следуйте этим правилам, чтобы минимизировать риски:
- Выбирайте локацию с запасом прочности. Не покупайте «перспективные районы», где обещают метро через 10 лет. Берите то, что уже живет своей жизнью. Школы, парки, транспортная доступность - это фундамент стабильного спроса на аренду.
- Оптимизируйте первоначальный взнос. Парадоксально, но при высоких ставках иногда лучше внести больше своих денег (30-50%), чтобы снизить тело кредита и уменьшить переплату по процентам. Или наоборот, если у вас есть возможность взять дешевую льготную ипотеку, делайте минимальный взнос, а свободные деньги кладите на вклад под высокий процент, который покрывает часть платежа.
- Готовьте подушку безопасности. Квартира может стоять пустой 2 месяца. Ремонт может потребоваться срочно. У вас должно быть на счету минимум 3-6 ежемесячных ипотечных платежей, которые не связаны с доходом от аренды.
- Думайте о досрочном погашении. В первые годы большая часть платежа уходит на проценты. Если у вас появится возможность, гасите основной долг. Это снизит вашу долговую нагрузку и увеличит итоговую доходность, так как вы заплатите меньше процентов банку за весь срок.
Альтернативы: стоит ли связываться?
Честный ответ зависит от вашей толерантности к риску и горизонта планирования. Если вы хотите сохранить деньги и получить предсказуемый доход, банковский вклад под 15-16% годовых в 2026 году выглядит привлекательнее, чем сложная схема с ремонтом, поиском жильцов и высокими процентами по кредиту. Недвижимость выигрывает на длинной дистанции (10-15 лет), защищая от инфляции и создавая физический актив. Но если вы готовы активно управлять процессом, использовать льготы и искать недооцененные объекты, ипотека остается лучшим инструментом для создания капитала с нуля. Главное - не быть заложником эмоций («все покупают, и я возьму»), а быть холодным бухгалтером.
Выгодно ли брать ипотеку для сдачи квартиры в аренду в 2026 году?
При стандартных рыночных ставках (10%+) это чаще всего убыточно или нейтрально, так как доход от аренды (4-6%) не покрывает платежи. Выгода появляется только при наличии льготной ипотеки (под 6-8%) или если вы рассчитываете на сильный рост цены самого объекта, а не только на рентный доход.
Какой первоначальный взнос оптимален для инвестиционной квартиры?
Нет универсального ответа. При высокой ставке кредита больший взнос снижает переплату и риски. При низкой льготной ставке выгодно делать минимальный взнос, сохраняя ликвидность и используя эффект рычага. Рассчитывайте точку, где ваш собственный доход от аренды начинает превышать ежемесячный платеж.
Что такое «финансовый рычаг» в недвижимости простыми словами?
Это возможность контролировать дорогой актив, используя мало своих денег. Если квартира дорожает, ваша прибыль считается от всей стоимости объекта, а не только от внесенного вами взноса, что многократно увеличивает процент доходности на ваши личные средства.
Какие налоги нужно учитывать при расчете доходности?
Не забудьте про налог на имущество (рассчитывается от кадастровой стоимости), НДФЛ с дохода от аренды (13% или 15% для резидентов, либо 4-6% при статусе самозанятого) и возможный налог на прибыль при продаже раньше минимального срока владения (обычно 5 лет).
Стоит ли покупать новостройку на котловане в ипотеку?
Это рискованная стратегия. Вы платите проценты банку, пока дом строится, но не получаете доход от аренды. Вся надежда на рост цены к моменту сдачи. В условиях высоких ставок по ипотеке для конечного покупателя (которому вы будете продавать) сложно найти клиента, поэтому ликвидность такой квартиры может быть низкой.