Знаете, в чем главная ошибка большинства начинающих инвесторов? Они смотрят на рыночную цену объекта и думают, что это и есть его реальная ценность. Но инвестиционная стоимость - это совсем другая история. Это не то, за сколько объект продают на рынке «в среднем по больнице». Это то, сколько он стоит лично для вас, с вашими деньгами, вашими сроками и вашими целями.
Если вы планируете купить квартиру под сдачу или коммерческое помещение, вам нужно перестать мыслить категориями «выгодно/невыгодно» из объявлений на Циане. Нужно считать. И считать не абстрактно, а под себя. Давайте разберем, как это делается, без лишней воды и сложных терминов, которые запутывают больше, чем помогают.
Чем инвестиционная стоимость отличается от рыночной
Согласно Федеральному стандарту оценки №13 (ФСО №13), который действует у нас с 2017 года, рыночная стоимость определяется для типичного покупателя и продавца. Она усредненная. А вот инвестиционная стоимость формируется исходя из мотивов конкретного инвестора.
Приведу пример. Есть офисное здание в центре Краснодара. Рыночная цена - 50 миллионов рублей. Для обычного человека это просто цифра. Но если вы владеете сетью коворкингов, это здание может стоить для вас 60 миллионов. Почему? Потому что вы можете быстро заполнить его своими клиентами, снизить затраты на маркетинг и получить доход выше рынка. Ваша личная эффективность превращает актив в более дорогой инструмент.
И наоборот. Если у вас нет опыта управления коммерческой недвижимостью, тот же объект может стоить для вас всего 40 миллионов. Вы будете терять время на поиск арендаторов, платить управляющей компании больше процентов и сталкиваться с простоями. Разница между 40 и 60 миллионами - это и есть ваша персональная инвестиционная стоимость.
Только доходный подход: почему другие методы не работают
Забудьте про сравнительный подход («посмотрел похожие квартиры») и затратный подход («сколько стоит построить»). Для расчета инвестиционной стоимости используется исключительно доходный подход. Логика простая: инвестору важна не стена и крыша, а денежный поток, который эти стены генерируют.
Есть два основных инструмента:
- Метод прямой капитализации. Подходит для стабильных объектов с ровным потоком денег. Например, действующий торговый центр или квартира, которая уже сдана в долгосрочную аренду.
- Метод дисконтирования денежных потоков (DCF). Используется, когда доходы меняются год от года. Актуально для новостроек, объектов после реконструкции или тех, где ожидается рост аренды.
Вам не нужно быть математиком, чтобы понять суть. В обоих случаях вы приводите будущие деньги к их сегодняшней стоимости, учитывая риск того, что они могут не прийти.
Формула успеха: NOI и ставка капитализации
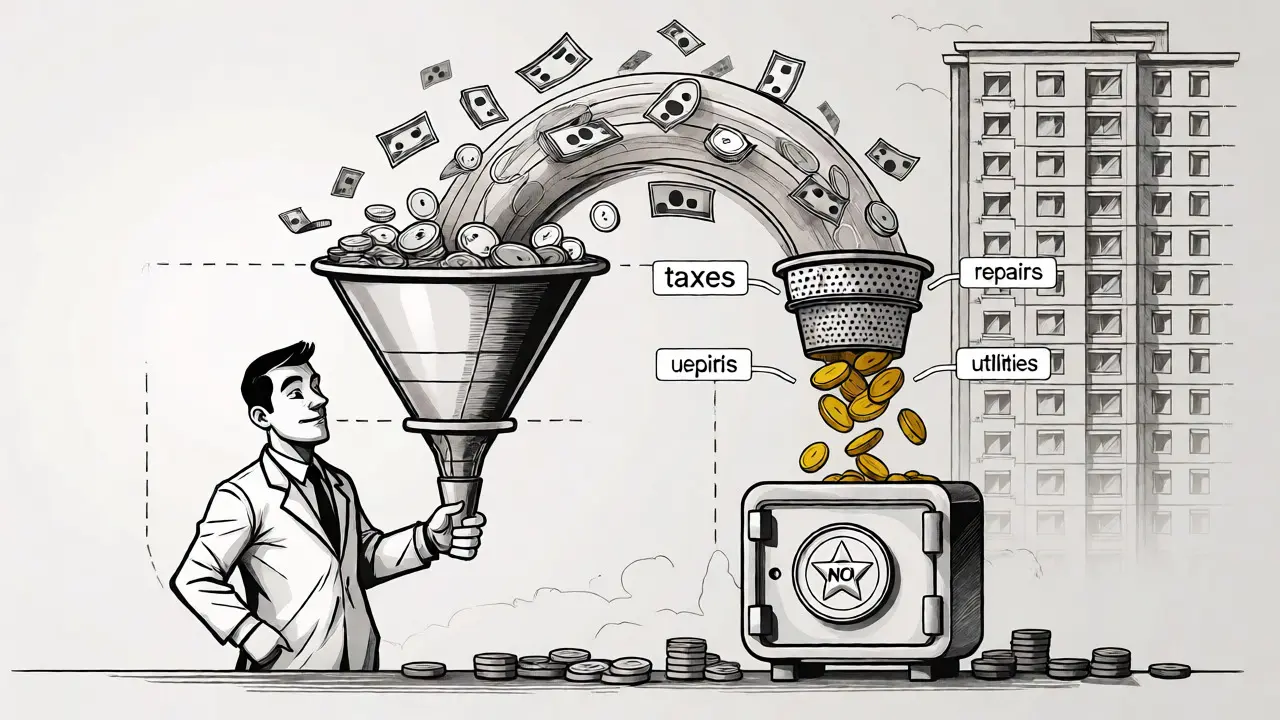
Сердце любого расчета - это NOI (Net Operating Income), или чистый операционный доход. Многие новички путают его с чистой прибылью. Не делайте так.
NOI считается так:
NOI = Валовой доход от аренды - Операционные расходы
Важный нюанс: из дохода вычитаются налоги на имущество, страховка, коммунальные услуги, ремонт и управление. Но НЕ вычитаются кредиты, амортизация и ваши личные налоги на прибыль. NOI показывает эффективность самого бизнеса недвижимости, независимо от того, купили вы ее за свои или за заемные средства.
Далее нужна ставка капитализации (Cap Rate). Это процент, который вы ожидаете получить от инвестиций. Формула прямой капитализации выглядит так:
Стоимость = NOI / Ставка капитализации
Где взять ставку? Здесь начинается самое интересное. В России нет единого справочника ставок. Обычно используют метод извлечения ставки из продаж аналогов или метод инвестиционной группы. Последний учитывает стоимость земли и улучшений отдельно. Но на практике многие берут среднюю по рынку, например, 8-10% для жилья и 12-15% для коммерции. Однако, как предупреждают эксперты из консалтинговой компании «РеалКонсалт», использование усредненной ставки без корректировки под ваши риски может дать ошибку в оценке на 20-30%.
| Критерий | Прямая капитализация | Дисконтирование ДП (DCF) |
|---|---|---|
| Для чего подходит | Стабильные объекты с постоянным доходом | Объекты с меняющимся доходом, редевелопмент |
| Сложность расчета | Низкая (формула проста) | Высокая (нужен прогноз на 5-10 лет) |
| Учет рисков | Через единую ставку капитализации | Через ставку дисконтирования и сценарии |
| Главный минус | Не видит роста стоимости со временем | Ошибки в прогнозе искажают результат |
Как учесть ваши личные условия
Вот тут начинается магия. Рыночная стоимость игнорирует вашу ипотеку, налоговые льготы или возможность использовать объект для собственного бизнеса. Инвестиционная стоимость все это учитывает.
Представьте ситуацию: вы покупаете помещение под аптеку. У вас уже есть лицензия и поставщики. Ваши операционные расходы будут ниже, чем у случайного покупателя, которому нужно строить бизнес с нуля. Значит, ваш NOI будет выше. При той же ставке капитализации ваша инвестиционная стоимость окажется выше рыночной. Вы можете позволить себе купить дороже конкурентов, потому что для вас этот актив эффективнее.
Или обратный пример. Вы берете дорогую ипотеку с ставкой 18%. Ваш денежный поток (Cash-on-Cash Return) резко падает. Возможно, объект, который рынок оценивает в 10 млн, для вас стоит только 8 млн, потому что при цене покупки в 10 млн вы теряете деньги каждый месяц из-за высоких платежей.
Пошаговый алгоритм расчета
Чтобы не утонуть в цифрах, следуйте этому чек-листу. Он основан на рекомендациях оценщиков и практикующих инвесторов.
- Определите валовой потенциальный доход. Посчитайте, сколько вы могли бы получать, если бы объект был заселен на 100% по среднерыночным ценам. Не верьте объявлениям «сдам дорого», смотрите статистику по району.
- Скорректируйте на потери. Никто не живет в пустых квартирах. Закладывайте коэффициент загрузки (например, 90-95%) и простой при смене жильцов.
- Рассчитайте операционные расходы. Сюда входят коммуналка (если платит собственник), охрана, уборка, налог на имущество, страхование, фонд ремонта. Будьте честны с собой: ремонт случается всегда.
- Получите NOI. Вычтите расходы из скорректированного дохода.
- Выберите ставку капитализации. Оцените свои риски. Если район нестабильный или объект требует капремонта, ставьте выше (12-15%). Если это надежная квартира в новом ЖК - ниже (8-9%).
- Считайте стоимость. Поделите NOI на ставку.
- Проверьте чувствительность. Что будет, если аренда упадет на 10%? А если ставка вырастет до 12%? Сделайте три сценария: пессимистичный, базовый и оптимистичный.
Ловушки и подводные камни
Одна из главных ошибок - гнаться за высоким Cap Rate. Высокая ставка капитализации часто означает не золотой дождь, а высокие риски. Объект с доходностью 15% годовых может стоять в депрессивном районе, где арендаторы меняются каждые полгода, или требовать замены кровли через два года. Низкий Cap Rate (6-7%) обычно говорит о надежности, но и о меньшем потенциале роста.
Еще один момент - инфляция. В расчетах DCF важно учитывать, что деньги обесцениваются. Если вы не закладываете индексацию арендной платы, реальная доходность через 5 лет может стать отрицательной. Также помните про новые требования ФСО №13: с 2026 года при оценке коммерческой недвижимости придется учитывать ESG-факторы (экологичность, энергоэффективность). Зеленые здания могут иметь более высокую инвестиционную стоимость для крупных фондов.
Не забывайте про ликвидность. Инвестиционная стоимость - это теоретическая цифра. Чтобы превратить ее в реальные деньги при продаже, вам понадобится время. Если вам нужны деньги завтра, ваша реальная стоимость будет ниже расчетной.
Практический пример из жизни
Допустим, вы присмотрели студию в Краснодаре за 4 млн рублей. Рынок говорит, что она стоит своих денег. Давайте посчитаем для вас.
Аренда: 25 000 руб./мес. Годовой валовой доход: 300 000 руб.
Потери на простой (1 месяц): -25 000 руб.
Расходы (ЖКХ, налог, мелкий ремонт): 60 000 руб./год.
NOI = 300 000 - 25 000 - 60 000 = 215 000 руб.
Если вы консервативный инвестор и хотите гарантированные 8% годовых:
Стоимость = 215 000 / 0.08 = 2 687 500 руб.
Видите? Для вас эта квартира стоит почти на 1.3 млн дешевле, чем просит продавец. Покупать невыгодно, пока цена не упадет или аренда не вырастет. Но если у вас есть способ сдать ее посуточно с выручкой 45 000 руб./мес., картина меняется кардинально. Ваша инвестиционная стоимость растет вместе с вашей способностью управлять активом.
Обязательно ли нанимать оценщика для расчета инвестиционной стоимости?
Нет, не обязательно. Оценщик нужен, если требуется официальный отчет для банка или суда. Для личного принятия решения вы можете сделать расчет самостоятельно в Excel, используя формулы доходного подхода. Главное - честно оценить свои риски и операционные расходы.
Может ли инвестиционная стоимость быть нулевой?
Да. Если ожидаемый чистый операционный доход (NOI) отрицательный (расходы превышают доходы), а перспектив роста нет, то для конкретного инвестора актив может иметь отрицательную стоимость. То есть вам пришлось бы заплатить кому-то, чтобы забрать этот объект.
Как влияет ипотека на инвестиционную стоимость?
Ипотека напрямую не входит в формулу NOI, так как NOI считается до обслуживания долга. Однако она сильно влияет на показатель Cash-on-Cash Return (доходность на собственные средства). Высокие платежи по кредиту снижают вашу личную выгоду, что может уменьшить приемлемую для вас инвестиционную стоимость объекта.
Что такое ставка дисконтирования и чем она отличается от ставки капитализации?
Ставка капитализации применяется для стабильного постоянного потока. Ставка дисконтирования используется в методе DCF для приведения разных по размеру будущих платежей к текущей стоимости. Ставка дисконтирования обычно выше ставки капитализации, так как включает премию за риск изменения доходов во времени.
Учитывается ли рост стоимости недвижимости при расчете?
При прямой капитализации рост стоимости не учитывается напрямую. Он учитывается косвенно через остаточную стоимость при использовании метода DCF. Если вы ожидаете значительного удорожания актива через 5 лет, лучше использовать DCF, добавив прогнозируемую цену продажи в последний год расчета.