Представьте: вы нашли идеальную квартиру. Цена заманчивая, район подходит, ремонт свежий. Но в голове крутится одна мысль: «А не подставят ли меня?». Именно этот страх чаще всего заставляет людей переплачивать агентам 3-5% от стоимости жилья - это десятки, а то и сотни тысяч рублей, которые могли бы остаться в вашем кармане. В 2024 году почти каждый четвертый покупатель (27,8%) на вторичном рынке оформил сделку самостоятельно. Это не героизм, а осознанный выбор в пользу контроля и экономии.
Самостоятельная покупка квартиры - это не лотерея, а алгоритм. Если вы готовы потратить время на проверку документов и внимательность при оформлении, вы получите полный контроль над процессом и прямую связь с продавцом. Никаких скрытых комиссий, никаких «переговоров» через посредника, который может играть на обе стороны. Давайте разберем пошагово, как пройти этот путь безопасно и выгодно.
Почему стоит отказаться от услуг агента
Главный аргумент против риелторов прост: деньги. Средний гонорар агентства составляет 115 000 рублей за сделку до 5 млн рублей в крупных городах. При самостоятельной покупке ваши расходы сведутся к госпошлине в 2 000 рублей и небольшим тратам на справки. Но дело не только в деньгах.
Когда вы работаете напрямую с продавцом, вы видите его реальную мотивацию. Часто бывает, что квартира висит в продаже месяцами. Риелтор может искусственно создавать ажиотаж или скрывать дефекты. Вы же можете честно обсудить торг. По данным DomClick, 45% самостоятельных покупателей успешно договариваются о снижении цены на 3-5%. Это еще один весомый плюс в вашу копилку экономии.
Конечно, есть и обратная сторона медали. Без профессионала вы тратите больше времени. Поиск занимает в среднем 3-6 месяцев, а оформление требует личного присутствия в МФЦ или Росреестре несколько раз. Но если у вас есть свободное время и базовые навыки работы с госуслугами, эти затраты вполне оправданы.
Этап 1: Подготовка и поиск объекта
Прежде чем смотреть объявления, определите жесткие рамки. Что для вас критично? Этаж, вид из окна, состояние труб, наличие балкона. Составьте список «must-have» и «nice-to-have». Это сэкономит часы просмотра квартир, которые вам объективно не подходят.
Если вы берете ипотеку, одобрение банка должно быть на руках. Банки часто требуют конкретные условия по объекту, и лучше знать их заранее, чтобы не потерять задаток из-за отказа кредитора. Для тех, кто платит наличными, проверьте наличие денег на счете и готовность к переводу. Аккредитив или ячейка потребуют открытия счета, на это тоже нужно время.
Используйте агрегаторы недвижимости, но не игнорируйте локальные группы в соцсетях и доски объявлений. Иногда лучшие варианты появляются там раньше, чем попадают на крупные площадки. Звоните продавцам сами. Спрашивайте причину продажи и сроки выхода на сделку. Если человек продает срочно из-за переезда, у него выше вероятность согласиться на торг.
Этап 2: Юридическая проверка квартиры
Это самый важный этап, где нельзя ошибаться. Вам нужно убедиться, что продавец имеет право продавать квартиру и что на ней нет скрытых проблем. Начните с заказа выписки из ЕГРН (Единого государственного реестра недвижимости). Она стоит 300 рублей и делается за один рабочий день через сайт Росреестра или Госуслуги.
Внимательно изучите раздел «Обременения». Там могут числиться аресты, залоги или сервитуты. Также посмотрите историю переходов прав собственности. Если квартира меняла владельцев слишком часто (например, три раза за год), это повод насторожиться. Возможно, объект «проблемный», и предыдущие собственники пытались от него избавиться.
| Документ/Факт | На что обратить внимание | Риск при игнорировании |
|---|---|---|
| Выписка из ЕГРН | Отсутствие обременений, совпадение площади с фактической | Сделка может быть признана недействительной из-за скрытого залога |
| Паспорт продавца | Действительность документа, отсутствие долгов у приставов | Продавец может оказаться банкротом, сделку оспорят кредиторы |
| Справка о зарегистрированных лицах | Все жильцы должны сняться с учета до сделки | Риск появления «скрытых» собственников с правом проживания |
| Разрешение опеки | Нужно, если среди продавцов есть несовершеннолетние | Сделка будет аннулирована судом |
Особое внимание уделите семейному положению продавца. Если квартира была куплена в браке, даже если она оформлена на одного супруга, второй имеет право на половину. Требуется нотариально заверенное согласие супруга на продажу. Если супруги в разводе, убедитесь, что раздел имущества уже произошел официально.
Этап 3: Осмотр и техническое состояние
Юридика важна, но жить вам придется в стенах, а не в бумагах. Приходите на осмотр днем, чтобы оценить освещение и шумоизоляцию. Обязательно проверяйте коммуникации. Откройте все краны, смойте воду в туалете, включите плиту. Попросите показать квитанции за ЖКХ - большие долги могут стать вашим бременем после переоформления лицевого счета.
Загляните в углы и под обои. Плесень и грибок часто маскируют свежей краской. Проверьте окна: плотно ли они закрываются, нет ли сквозняков. Если квартира на первом этаже, обратите внимание на температуру пола и запах из подвала. Эксперты Яндекс Недвижимости советуют также проверить работу вентиляции, приложив лист бумаги к вытяжке.
Не стесняйтесь задавать неудобные вопросы. Почему делают ремонт сейчас? Кто жил ранее? Были ли протечки? Честный ответ говорит о многом. Если продавец уходит от ответов, возможно, он пытается скрыть серьезные дефекты.
Этап 4: Предварительные договоренности
Когда вас все устраивает, пора фиксировать намерения. Здесь важно различать аванс и задаток. Аванс - это обеспечительный платеж, который возвращается, если сделка не состоялась по любой причине. Задаток же имеет штрафные санкции: если отказываетесь вы, теряете сумму; если отказывается продавец, он возвращает двойную сумму.
Для большинства безопаснее оформить авансовое соглашение. В нем четко пропишите адрес квартиры, цену, дату основной сделки и перечень документов, которые должен предоставить продавец. Расписка должна содержать паспортные данные обеих сторон, точную сумму прописью и подпись. Не используйте готовые шаблоны из интернета без адаптации под вашу ситуацию.
Этап 5: Договор купли-продажи и расчеты
Договор составляется в трех экземплярах: один продавцу, один вам, один остается в Росреестре. В тексте обязательно указывайте полную стоимость квартиры. Даже если часть суммы вы отдали ранее, в договоре должна быть итоговая цифра. Это защитит вас при налоговых вычетах и возможных судебных спорах.
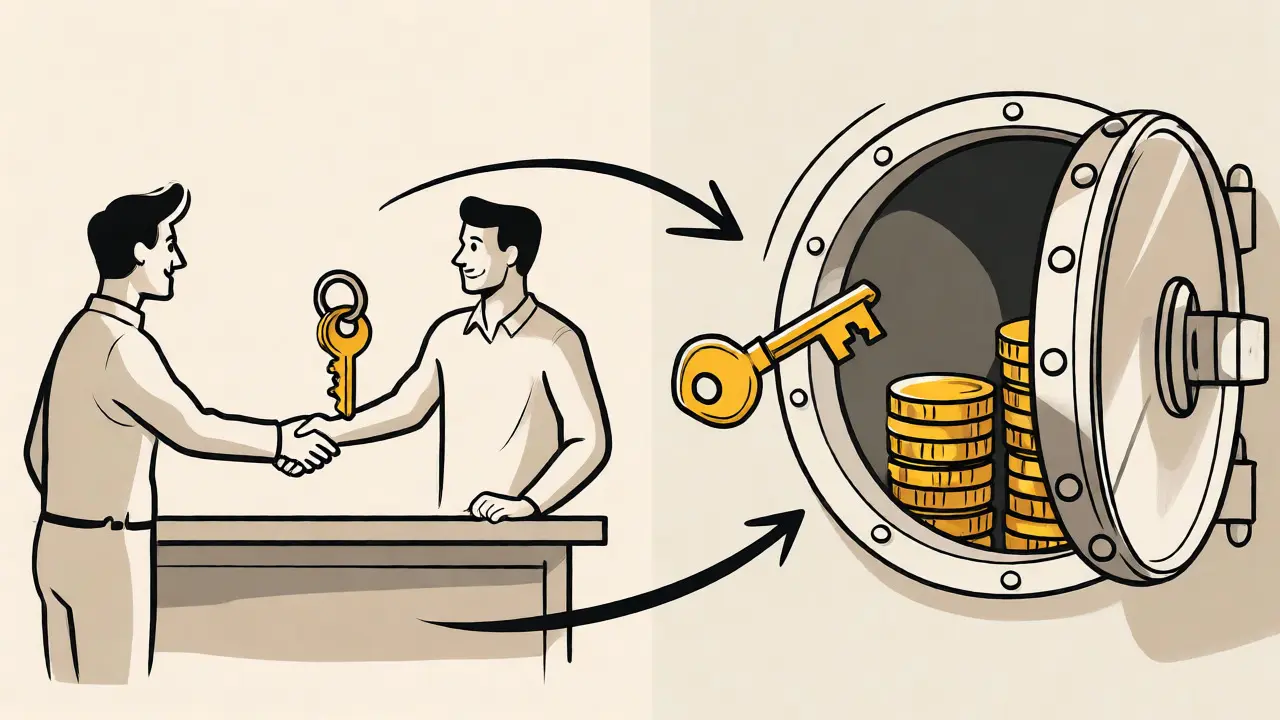
Как передавать деньги? Самый надежный способ для самостоятельной сделки - банковская ячейка или аккредитив. При использовании ячейки доступ к ней получает продавец только после регистрации перехода права собственности. Вы кладете деньги, закрываете ячейку, получаете ключ, идете подавать документы. Продавец получит деньги, когда увидит в базе Росреестра запись о том, что новый владелец - вы.
Аккредитив - более современный вариант. Банк выступает гарантом перевода средств после выполнения условий договора. Комиссия банка за открытие аккредитива составляет 1 500-3 000 рублей, но это небольшая цена за безопасность.
Этап 6: Регистрация сделки в Росреестре
После подписания договора и передачи денег подавайте документы на регистрацию. Сделать это можно лично в МФЦ, почтой или онлайн через сервисы Росреестра. Электронная регистрация быстрее (до 3 рабочих дней), но требует наличия усиленной квалифицированной электронной подписи (УКЭП) у обеих сторон. Если ее нет, проще пойти в МФЦ.
Госпошлина за регистрацию перехода права собственности составляет 2 000 рублей. Оплатить ее можно через терминал в МФЦ или онлайн. После регистрации вы получите новую выписку из ЕГРН, где будете указаны как собственник. Только после этого можно спокойно забирать ключи и праздновать новоселье.
Частые ошибки и как их избежать
Многие сталкиваются с проблемами из-за невнимательности. Самая частая ошибка - неполучение согласия супруга продавца. Если вы не проверили этот момент, сделку могут оспорить в течение года. Вторая проблема - неверно заполненные заявления в МФЦ. Из-за опечаток в ФИО или адресе документы вернут, и процедура затянется на неделю.
Еще один подводный камень - долги по ЖКХ. Убедитесь, что продавец закрыл все задолженности до момента передачи ключей. Лицевой счет переоформляется на нового владельца, но старые долги остаются за бывшим собственником, если в договоре не указано иное. Однако управляющие компании иногда пытаются взыскать долг с нового жильца, поэтому лучше получить справку об отсутствии долгов заранее.
Если вы чувствуете неуверенность на каком-то этапе, не бойтесь обратиться к юристу за разовой консультацией. Это обойдется в 5 000-7 000 рублей, но зато вы будете спать спокойно, зная, что ваш договор составлен грамотно.
Сколько времени занимает сделка без риелтора?
Поиск может занять от 1 до 6 месяцев. Оформление документов и регистрация обычно занимают от 2 до 4 недель, включая время на подготовку справок и ожидание регистрации в Росреестре (до 9 рабочих дней при личной подаче).
Нужно ли платить налог при покупке квартиры?
Нет, покупатель не платит налог с покупки. Наоборот, вы имеете право на налоговый вычет в размере до 260 000 рублей (13% от стоимости до 2 млн рублей), если квартира приобретена за свои средства, и до 390 000 рублей дополнительно за проценты по ипотеке.
Что делать, если продавец отказывается показывать оригиналы документов?
Никогда не соглашайтесь на сделку без просмотра оригиналов паспорта и свидетельства о праве собственности (или выписки из ЕГРН). Копии могут быть поддельными. Если продавец ссылается на занятость, предложите встретиться в МФЦ, где можно проверить документы непосредственно перед подачей заявления.
Можно ли купить квартиру с материнским капиталом без риелтора?
Да, но процесс сложнее. Нужно учитывать требования Пенсионного фонда (Социального фонда России) к срокам перечисления средств и оформлению доли детей в праве собственности. Лучше проконсультироваться с юристом по вопросам маткапитала, так как здесь много нюансов со сроками и отчетностью.
Какие риски несет самостоятельная покупка?
Основные риски связаны с непроверенными обременениями, правами третьих лиц (например, отказников от приватизации) и ошибками в договоре. Статистика показывает, что 8,2% таких сделок признаются недействительными из-за юридических огрехов, которых риелтор мог бы избежать.